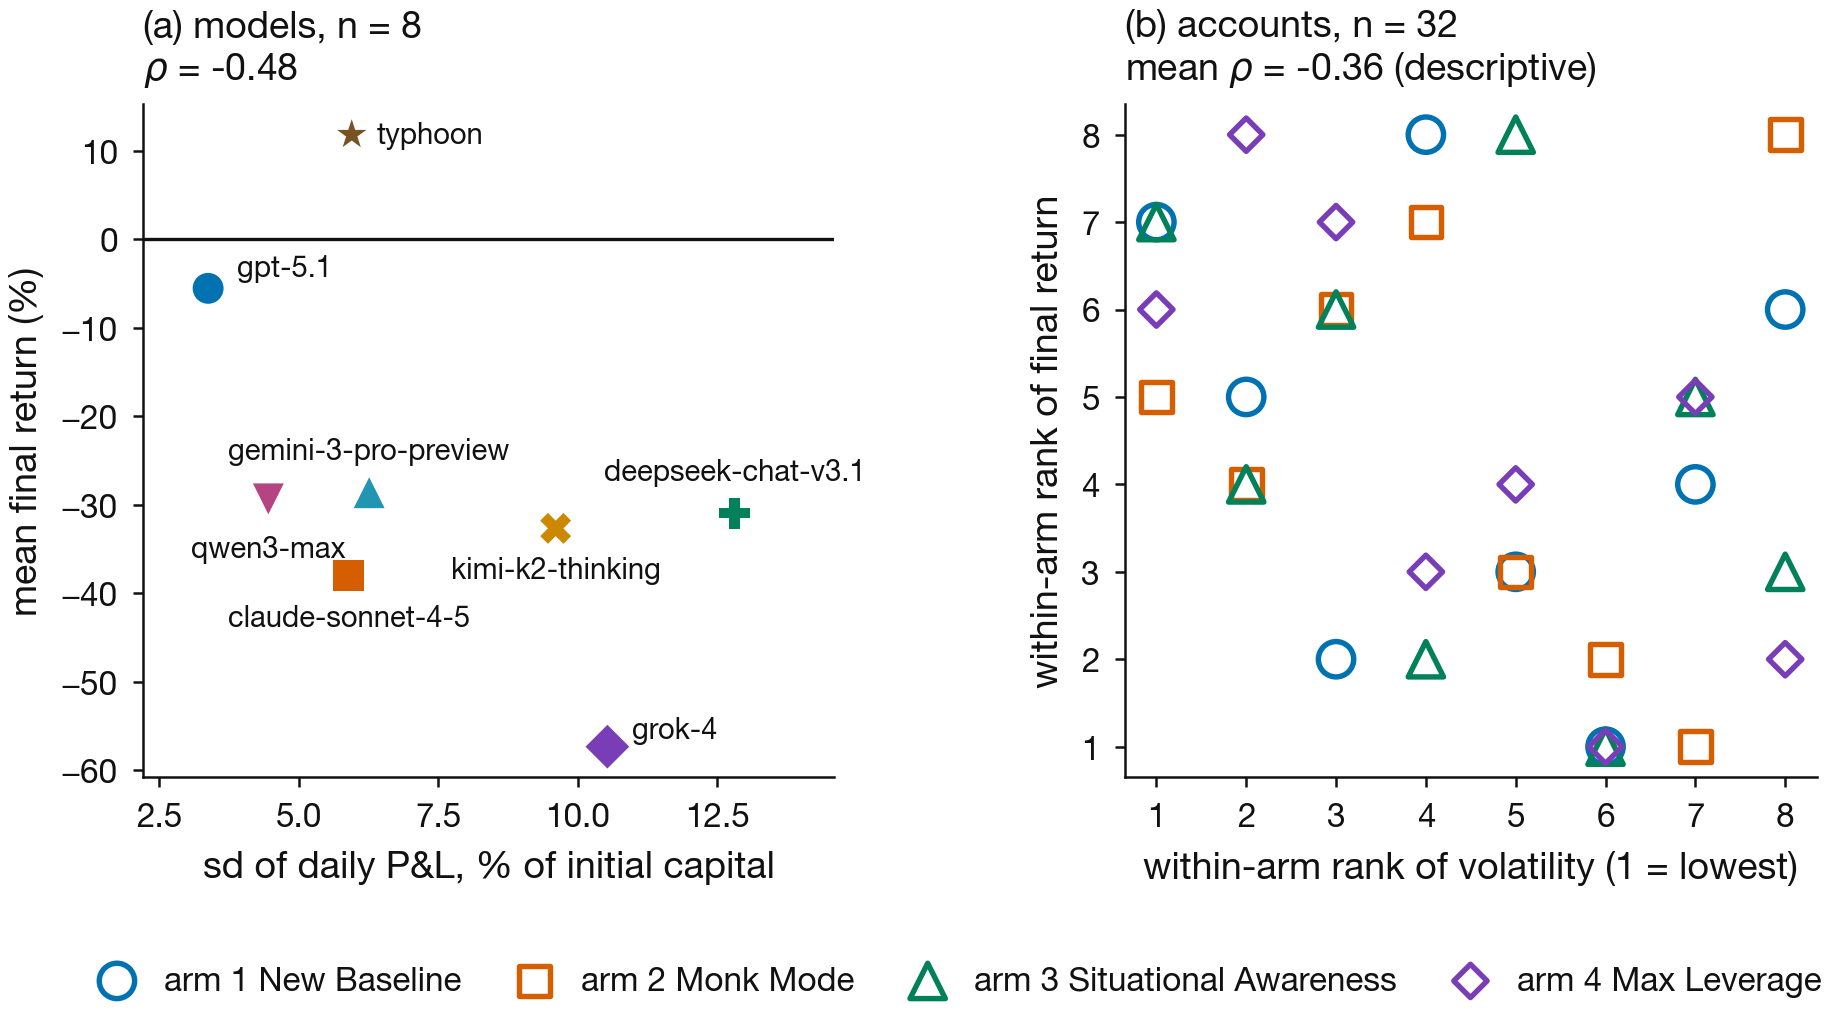
Name of Quantlet: AlphaLuckRiskReturn

Published in: Trading versus Holding in a Live Language-Model Competition (working paper; not yet published)

Description: Descriptive volatility-return associations at model and account levels in a short live competition. Volatility is scaled by initial capital; account ranks are formed separately within each observed arm.

Keywords: risk return, Spearman correlation, volatility, large language models, trading, initial capital

Author: Daniel Traian Pele, Diana Ioana Micu, Victor Rareș Curescu, Miruna Mazurencu-Marinescu-Pele

Submitted: 15 October 2026

Datafile: data/c4_wallet_risk.csv, data/i6_vol_denominator.csv

Output: AlphaLuckRiskReturn.png, AlphaLuckRiskReturn.pdf

Note: Run the named Python script from any directory. Inputs are included derived data, not raw organiser payloads. One run per model-arm cell; no population-model significance claim.